【この記事でわかること】
- 新NISAは実際、月いくらから始められるのか
- 無理なく続けられる積立金額の決め方
- 少額でも続けると、将来どれくらいになるのか(シミュレーション)
- 積立額の変更・中断など、よくある疑問への答え
- 今日からできる、ちょっとした実践テクニック
「NISA、興味はあるんですけど、まとまったお金がないと始められないですよね?」
そんなふうに感じたことはありませんか。実はこれ、大きな誤解です。
今回は、新NISA(少額投資非課税制度〈=一定の金額まで税金がかからずに投資できる国の制度〉)を「実際にいくらから始められるのか」という、いちばん気になるところを整理します。
🔗 つみたて投資枠の上限(120万円)については、第11回の記事で詳しく解説しています。
あやの:NISAって、月に何万円も積み立てないといけないイメージがあったんですけど…。
にしやん:それ、よくある誤解なんです。実は多くのネット証券で、月100円からでも始められます。
あやの:え、100円でもいいんですか!?
【結論】
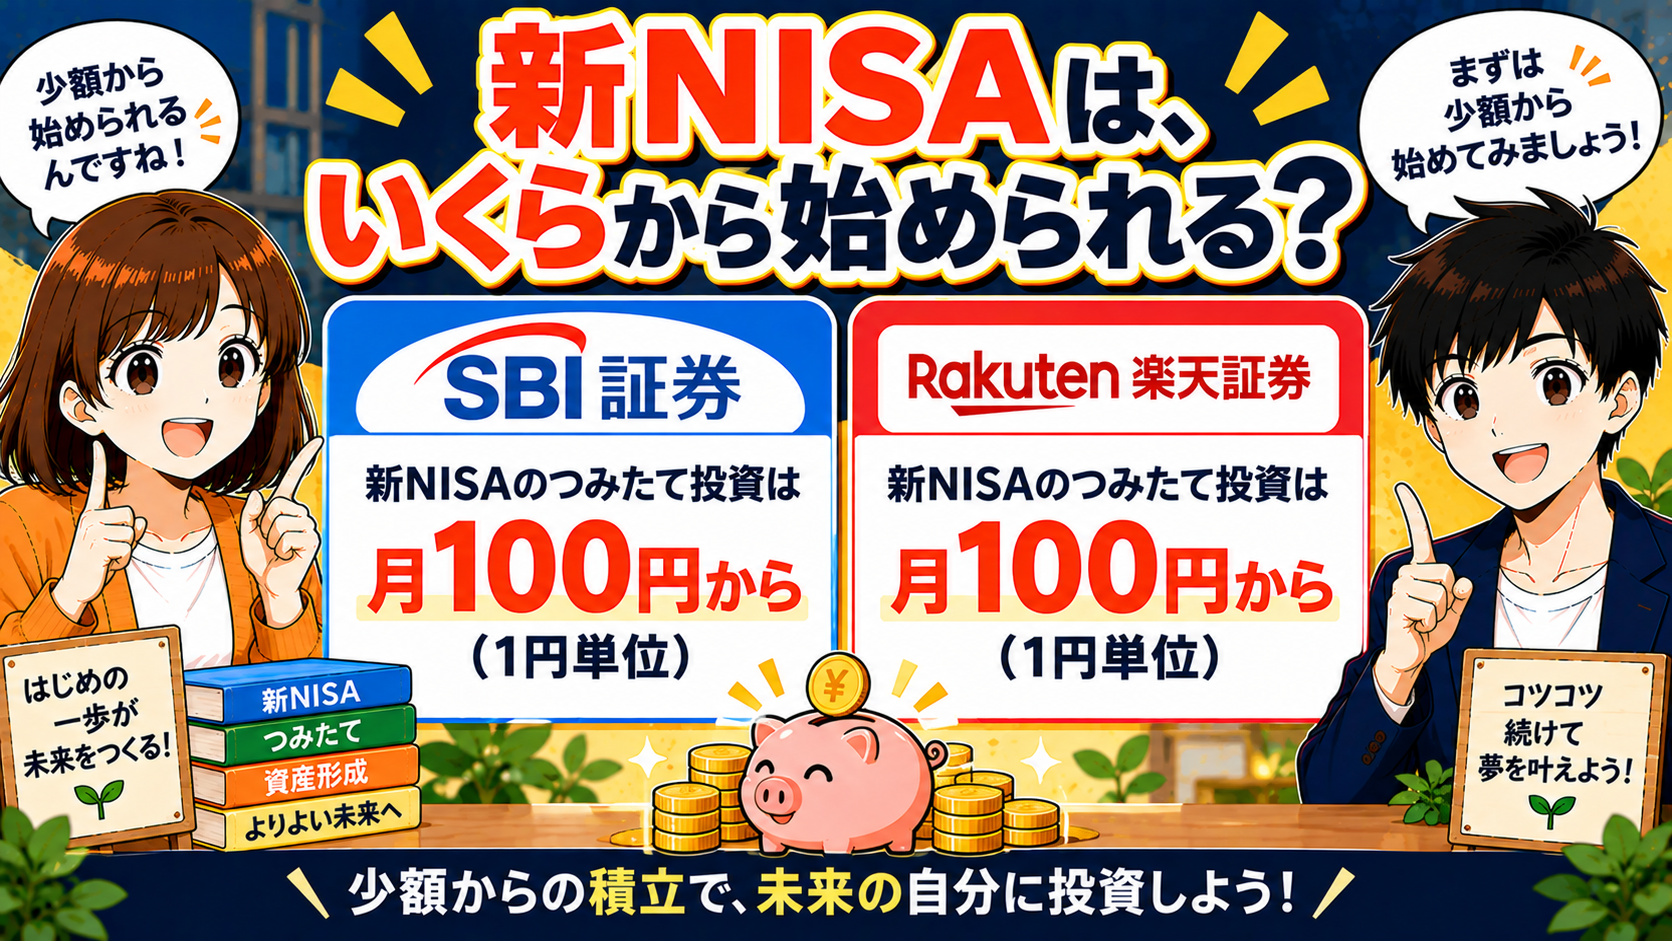
新NISAのつみたて投資枠は、SBI証券・楽天証券など多くのネット証券で、月100円から・1円単位で積立を始められます。大切なのは金額の大きさよりも、無理なく続けられる金額で始めることです。
① いくらから始められる?
まず、代表的なネット証券の最低積立金額を見てみましょう。
| 証券会社 | 最低積立金額 | 設定できる単位 |
|---|---|---|
| SBI証券 | 100円から | 1円単位 |
| 楽天証券 | 100円から | 1円単位 |
⚠ 注意
最低積立金額や取扱商品は証券会社によって異なり、条件が変更されることもあります。口座を開く前に、必ず各証券会社の公式サイトで最新情報をご確認ください。証券会社ごとの比較ポイントは、次のシリーズ(第16・17回)で詳しく取り上げる予定です。
新NISAのつみたて投資枠は、年間120万円(月換算で最大10万円)まで使えます(詳しくは第11回)。ですが、上限いっぱいまで使う必要はまったくありません。100円からでも、NISAの非課税メリット(=利益に税金がかからない仕組み)は同じように受けられます。
② 無理のない積立金額の決め方
「じゃあ、いくらから始めればいいの?」という疑問が次に出てくると思います。
結論から言うと、「これが正解」という金額はありません。大事なのは、その金額がなくても、生活が苦しくならないかどうかです。
お金は大きく分けると、①生活費(家賃・食費など)②緊急資金(いざというときのための備え)③余裕資金(投資に回せるお金)の3つに分けて考えることができます。積立に回すのは、このうち③の余裕資金からにするのがおすすめです。
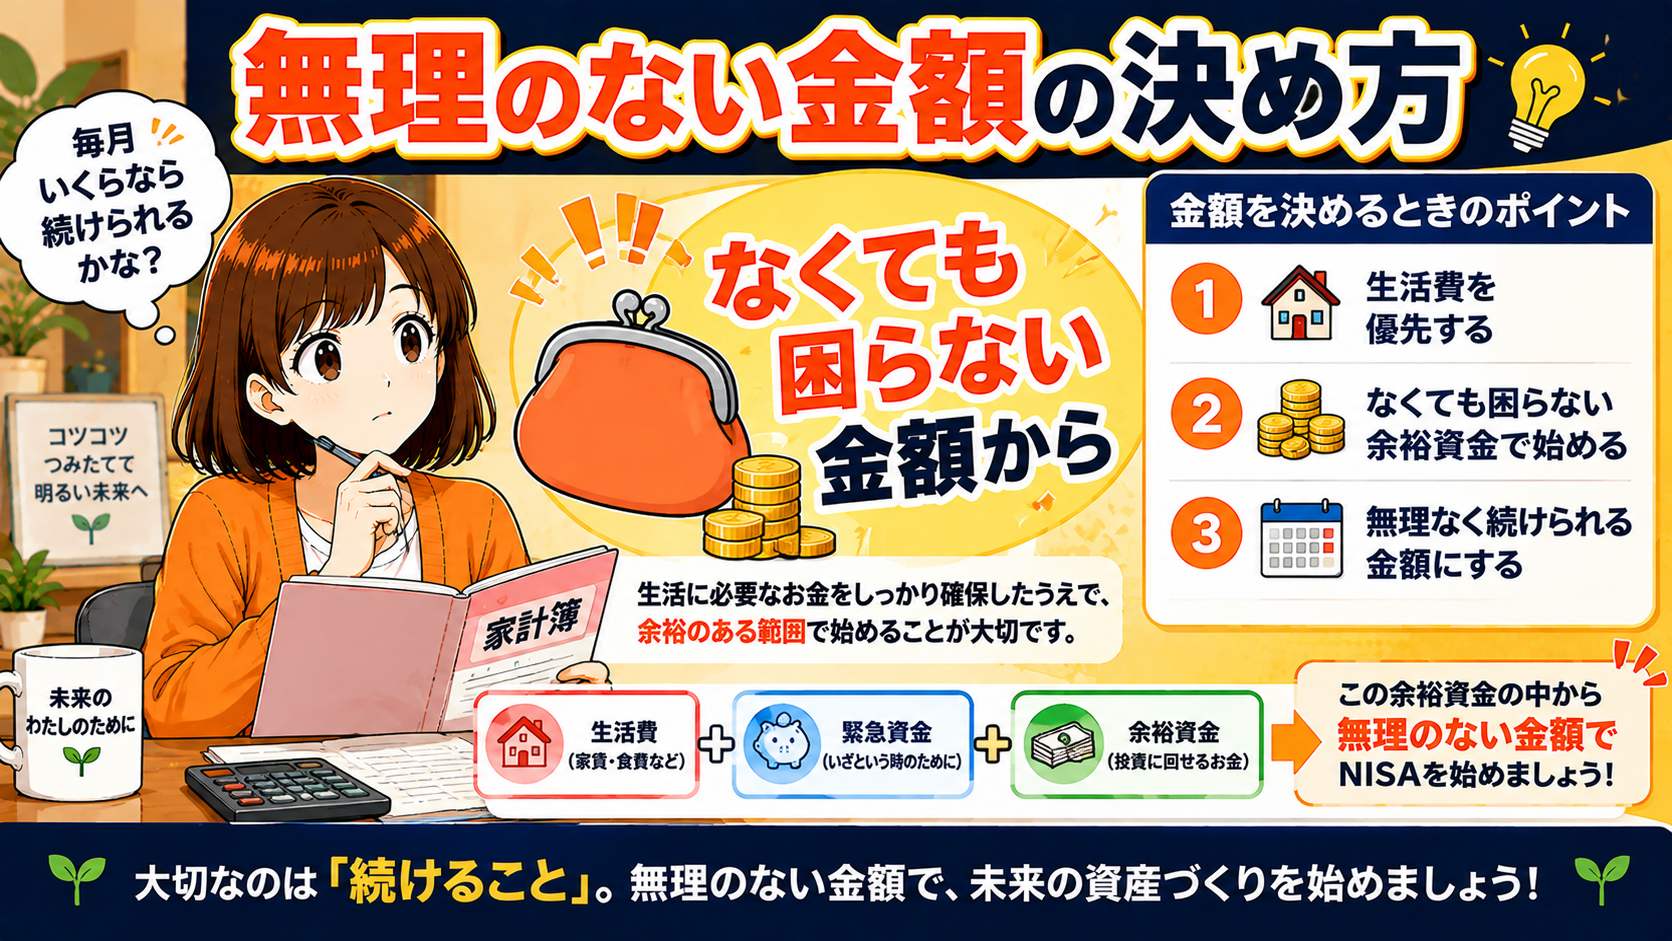
にしやん:目安としてよく言われるのは、まず1ヶ月分の生活費を「使う予定のないお金」として確保したうえで、余った分の一部を積立に回すという考え方です。
あやの:なるほど。いきなり大きな金額を決めなくてもいいんですね。
にしやん:そうなんです。少額で始めて、家計に慣れてきたら金額を見直す、というやり方で十分です。
積立金額は、証券会社のマイページからいつでも変更できます。まずは無理のない金額でスタートし、ボーナスが出た月だけ多めに積み立てる「ボーナス月設定」を使う方法もあります。
③ 少額でも続けるとどうなる?(シミュレーション)
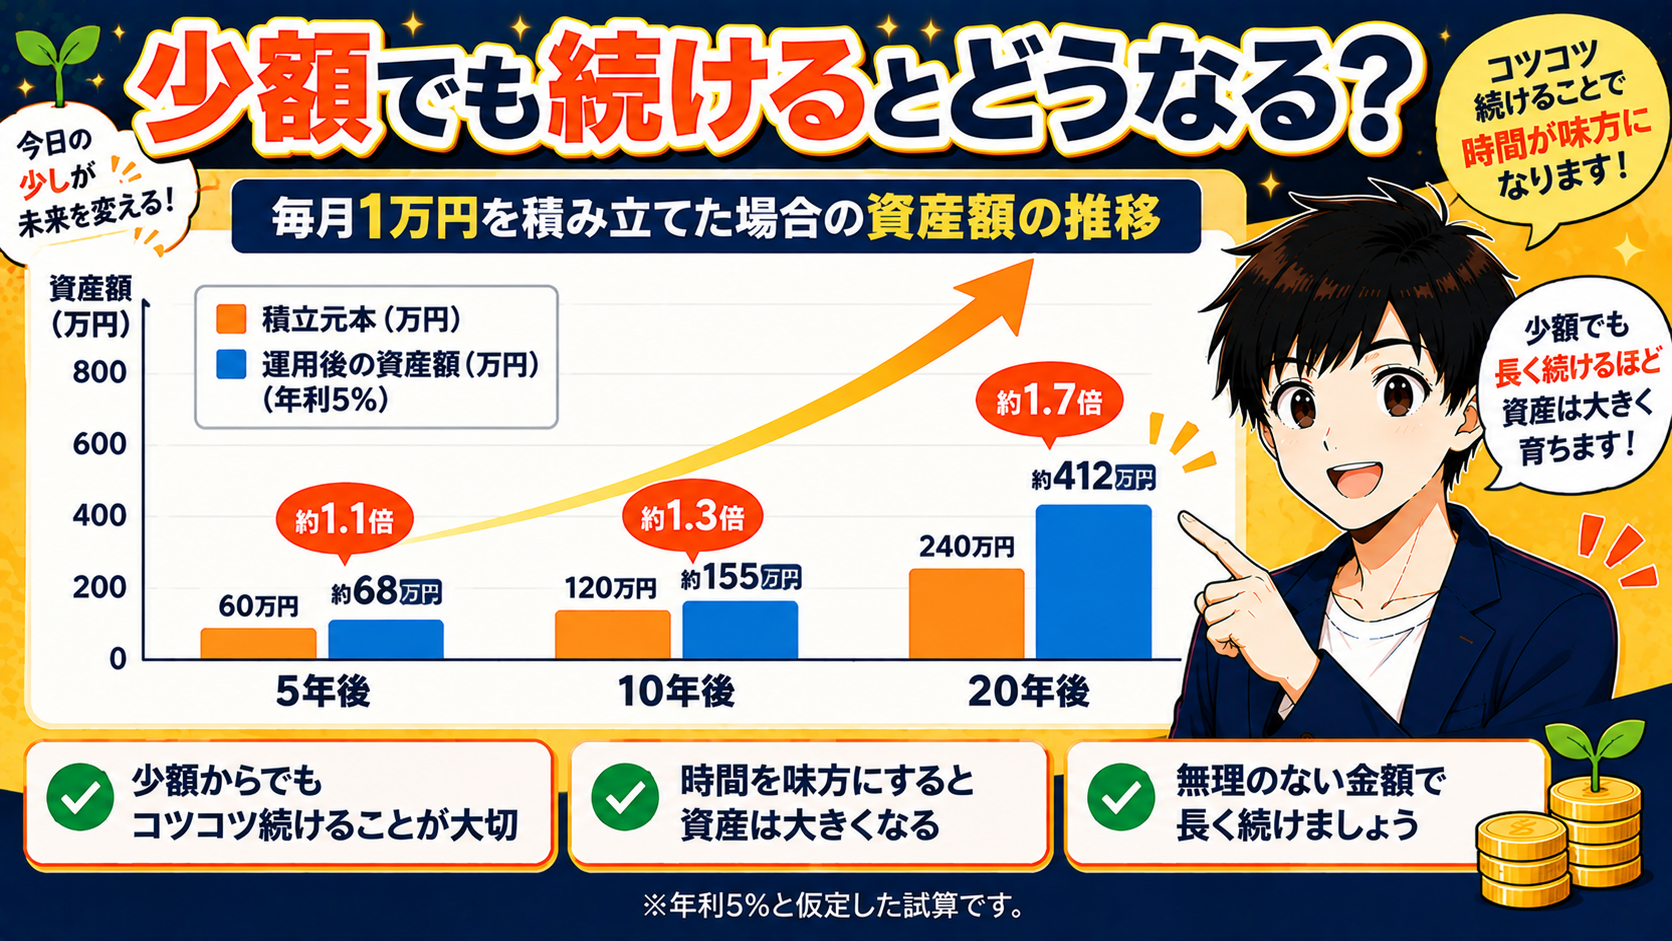
「月1万円くらいの少額でも、意味があるの?」と思う方もいるかもしれません。ここでは、年利5%で運用できたと仮定した場合の目安を見てみます。
⚠ これはあくまで一定の利回りを仮定した試算です。実際の運用成果を保証するものではありません。投資信託の値動きにより、元本を下回ることもあります。
| 積立期間 | 積立元本(累計) | 資産の目安 (年利5%と仮定) | 運用益の目安 |
|---|---|---|---|
| 5年 | 約60万円 | 約68万円 | 約8万円 |
| 10年 | 約120万円 | 約155万円 | 約35万円 |
| 20年 | 約240万円 | 約412万円 | 約172万円 |
(月1万円を積み立てた場合の試算)
💡 重要ポイント
期間が長くなるほど、運用益の伸び方が大きくなっているのがわかります。これは複利効果(=利益がさらに利益を生み出す効果)によるものです。少額でも、長く続けることに意味があります。
④ よくある悩みQ&A
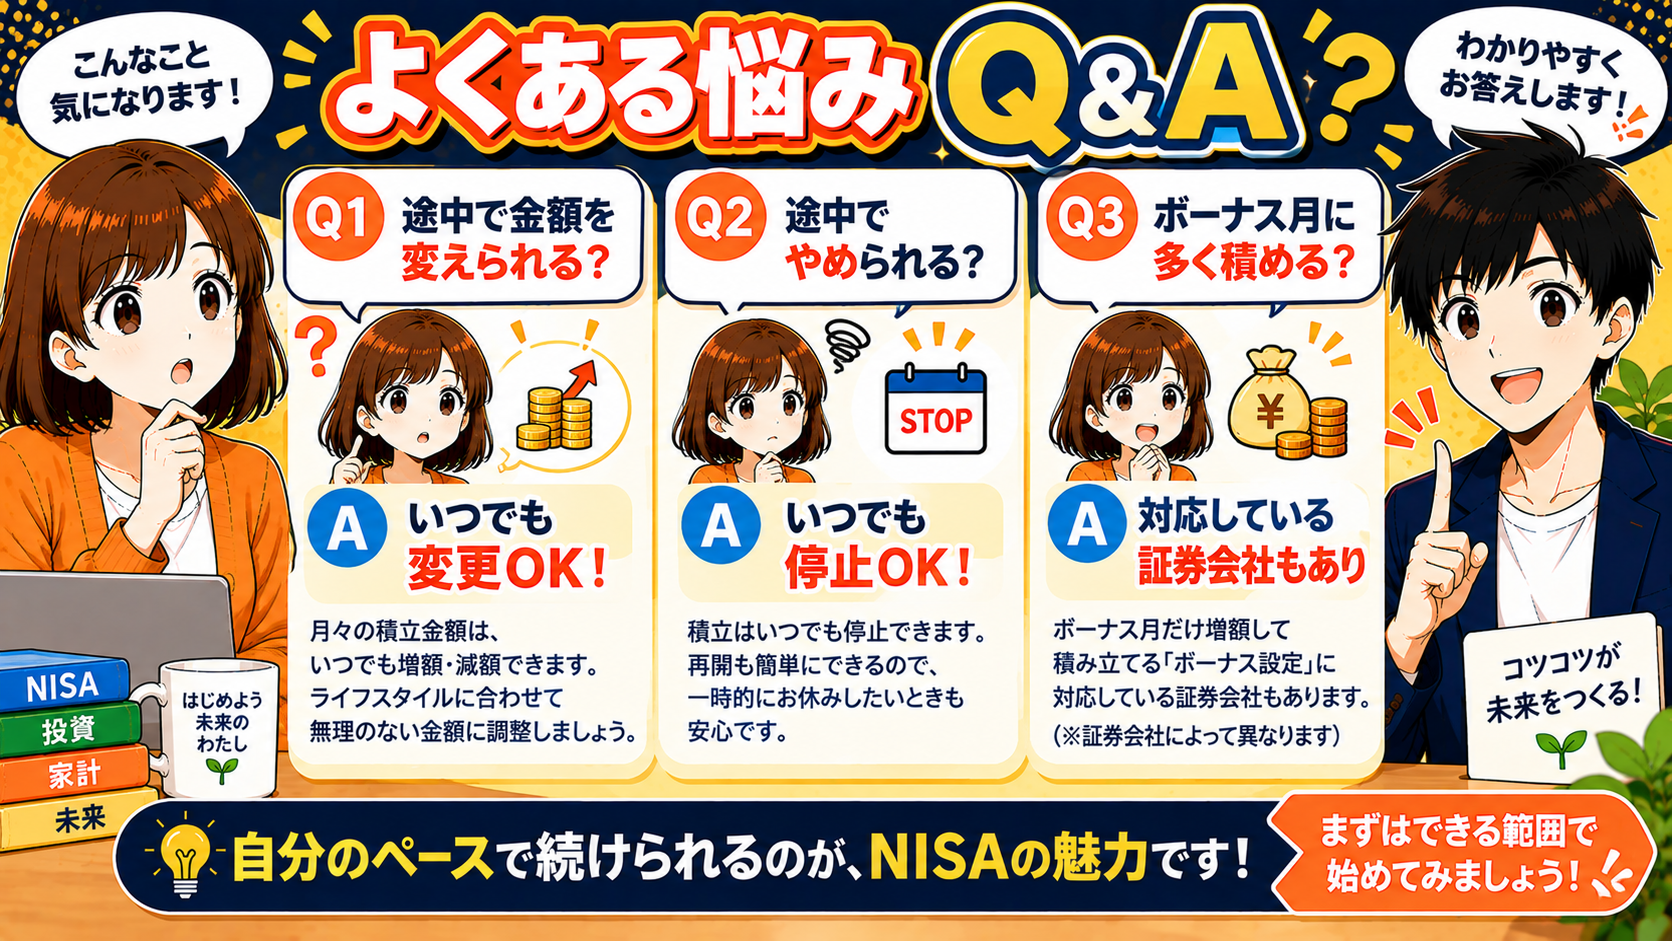
Q. 途中で積立額を減らしたり、増やしたりできる?
A. できます。証券会社のマイページからいつでも変更可能です。
Q. 積立を途中でやめることはできる?
A. できます。いつでも停止できます。ただし、一度使った非課税枠(=税金がかからない投資の上限)は、売却してもすぐには戻りません。枠の復活ルールについては、第14回の記事で詳しく解説しています。
Q. ボーナス月だけ多めに積み立てることはできる?
A. できます。証券会社によっては、年2回まで通常額に上乗せして積み立てる設定が可能です。
⑤ 実践テクニック
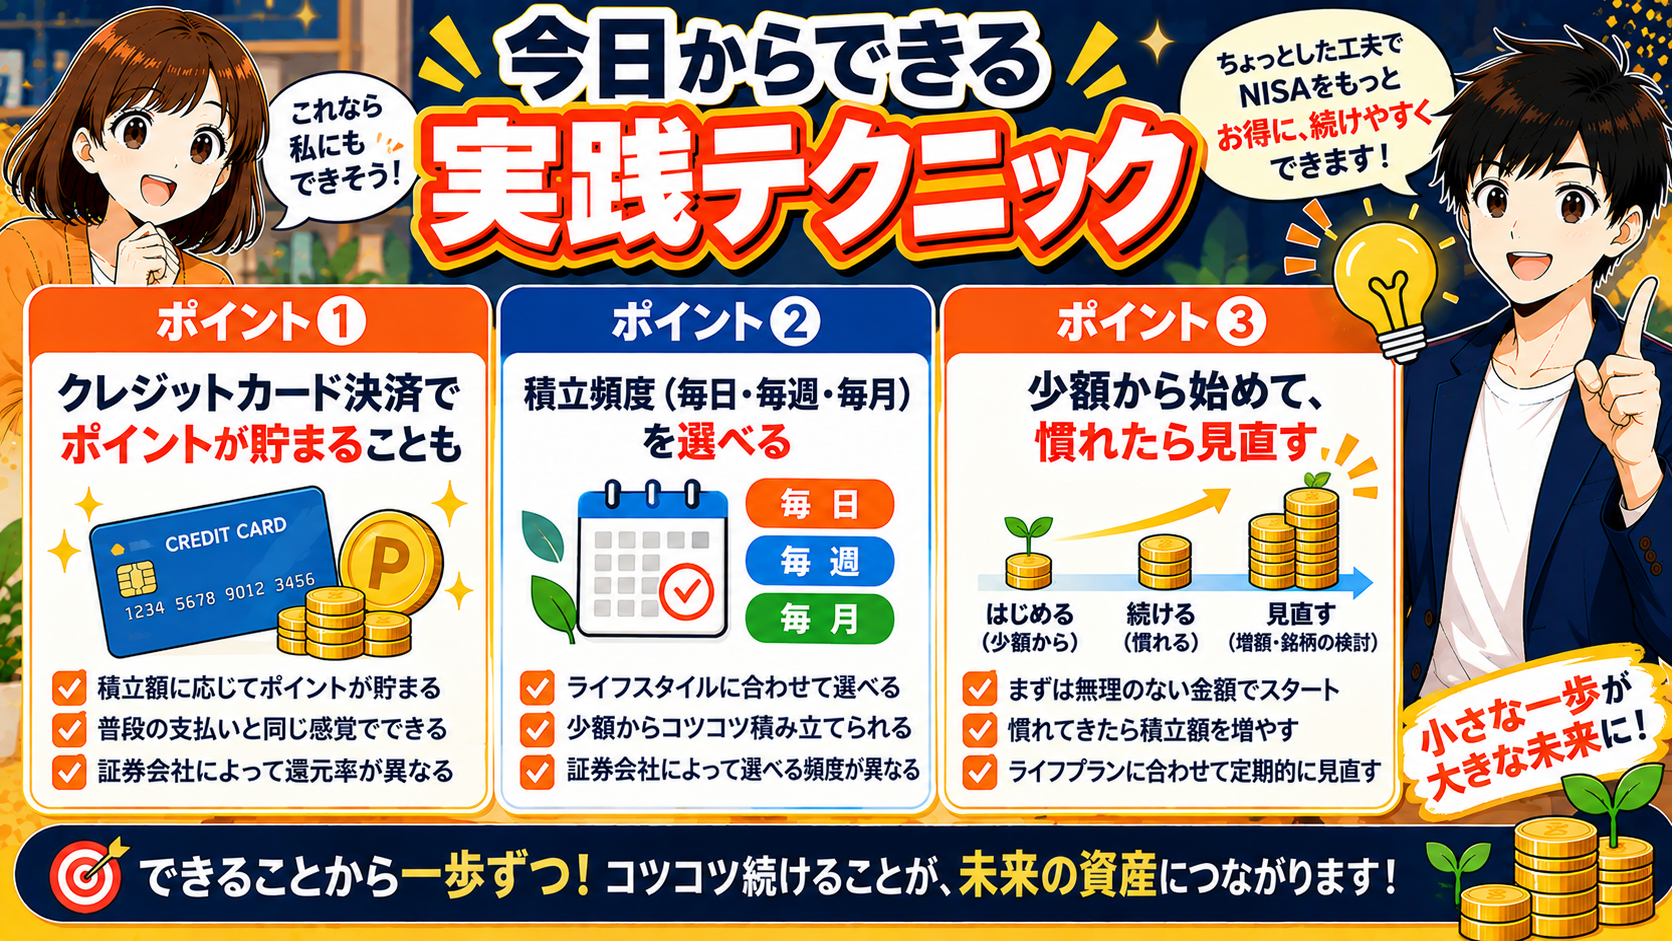
✅ ポイント
- クレジットカード決済に対応している証券会社では、積立額に応じてポイントが貯まることがあります(還元率は証券会社やカードの種類によって異なるため、公式サイトでご確認ください)
- 積立の頻度(毎日・毎週・毎月)を選べる証券会社もあります。管理のしやすさで選ぶなら「毎月」がおすすめです
- まずは少額から始めて、家計に慣れてきたタイミングで金額を見直すのがおすすめです
あやの:じゃあ、まずは無理のない金額で始めてみます!
にしやん:それが一番大切です。金額の大きさより、続けられることを優先しましょう。
まとめ
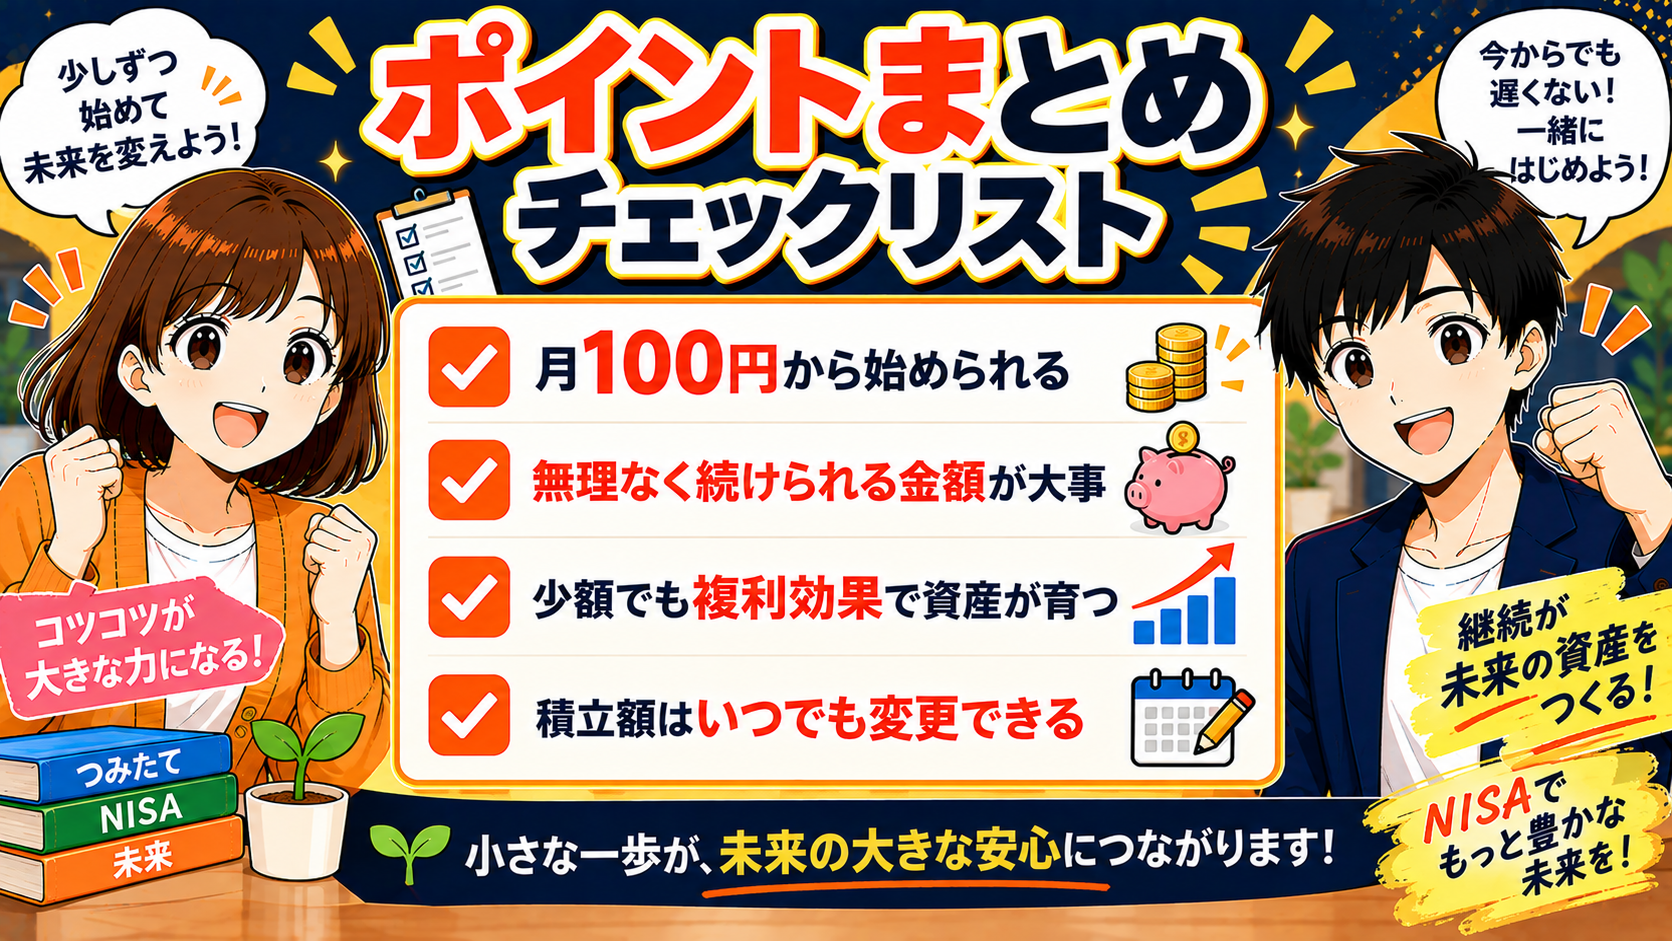
✅ ポイントまとめ
- 多くのネット証券で、月100円から積立を始められる
- 金額の大きさより、「無理なく続けられること」が大事
- 少額でも長く続けると、複利効果で資産が育っていく(利回りは保証されたものではない)
- 積立額はいつでも変更でき、ボーナス月の上乗せも可能
NISA以外の副業収入や事業所得がある方は、確定申告の準備も欠かせません。
自動化でカンタンに書類作成 マネーフォワード クラウド確定申告
ここまで読んでくださり、本当にありがとうございました😊
「少額からでも始められるんだ」と感じていただけたら嬉しいです。
この記事を通して、「いくらから始めればいいか」を少しでも理解していただけていたら幸いです。
次回もどうぞお楽しみに。
更新情報はX(@nisiyan__blog)でお知らせしています。よければフォローして、気軽に声をかけてくださいね。
本記事は2026年9月時点の情報をもとに作成しています。内容は各証券会社の公表資料等に基づいていますが、条件は今後変更される可能性があります。正確な最新情報は、各証券会社の公式サイトでご確認ください。本記事は特定の商品や運用方法を推奨するものではなく、一般的な情報提供を目的としています。投資は自己判断・自己責任で行っていただき、個別の税務・投資判断に関するご相談は、税理士やファイナンシャルプランナーなど専門家にご相談ください。本記事は広告(アフィリエイトリンク)を含みます。